

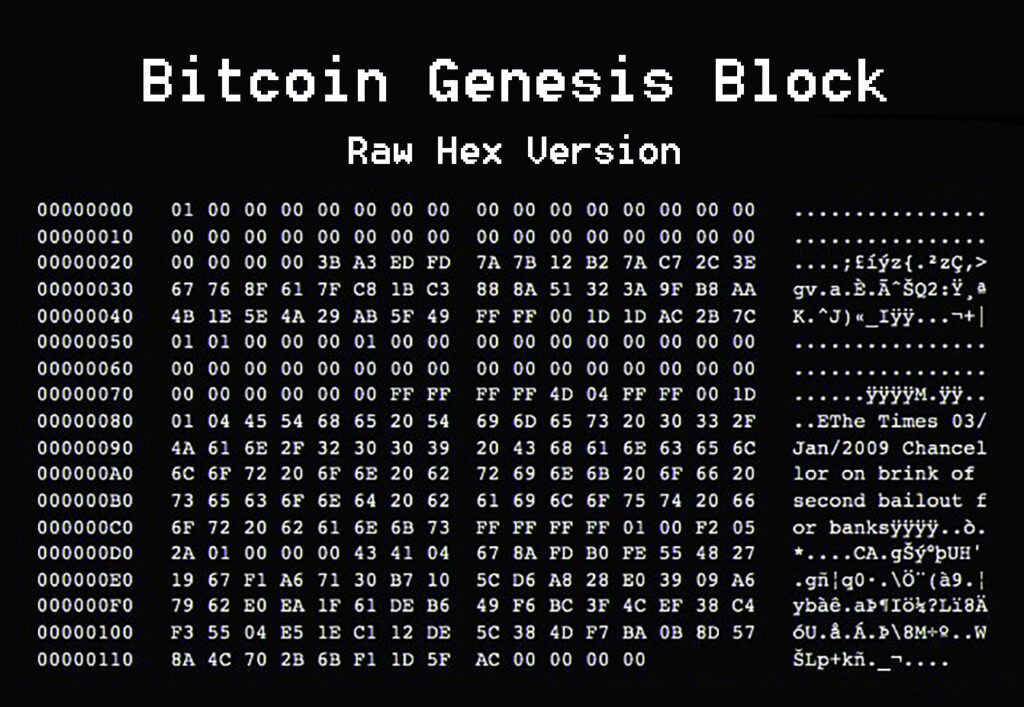
Le 3 janvier 2009, le tout premier bloc de Bitcoin est gravé avec une phrase qui n’a rien de technique. C’est le titre du Times ce jour-là : « Chancellor on brink of second bailout for banks ». Le chancelier britannique est au bord d’un second sauvetage des banques.
Le décor est posé. Bitcoin naît dans la crise financière de 2008. Son ambition tient en une ligne : faire circuler de l’argent sans passer par une banque.
Dix-sept ans plus tard, la mécanique n’a presque pas bougé. Tout ce qui l’entoure a changé : la régulation, les usages, et la facture d’électricité.
Un registre que tout le monde tient, et que personne ne possède
Le 31 octobre 2008, un certain Satoshi Nakamoto écrit à une liste de diffusion de cryptographes. Il y annonce une monnaie électronique entièrement pair à pair, sans tiers de confiance. Le pseudonyme cache une ou plusieurs personnes, jamais identifiées avec certitude.
Le cœur du système est un registre. Chaque transaction y est inscrite, et ce registre est copié sur des milliers d’ordinateurs à travers le monde. On l’appelle la blockchain, la chaîne de blocs.
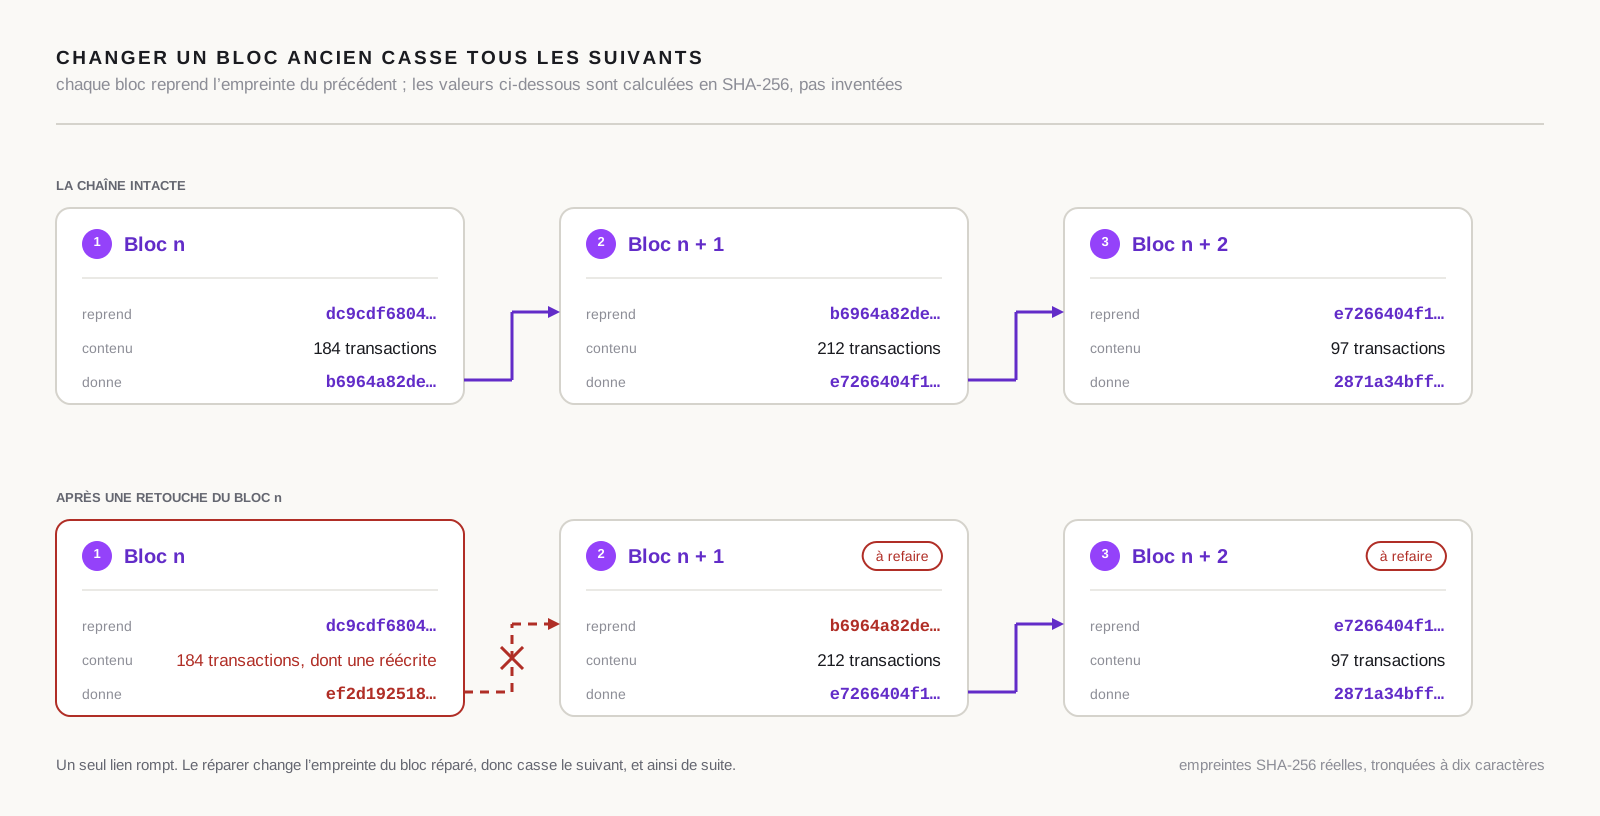
Les transactions sont regroupées par paquets, les blocs. Chaque bloc contient l’empreinte numérique du bloc précédent. Modifier une transaction ancienne obligerait donc à refaire tous les blocs qui la suivent. Et ce, sur la majorité des copies à la fois.
C’est la réponse au problème qui bloquait la monnaie numérique : la double dépense. Un fichier se copie, un euro ne doit pas se dépenser deux fois. Les banques règlent la question en tenant le registre. Bitcoin la règle en le faisant tenir par tout le monde.
Le minage, une loterie qui se joue à l’électricité
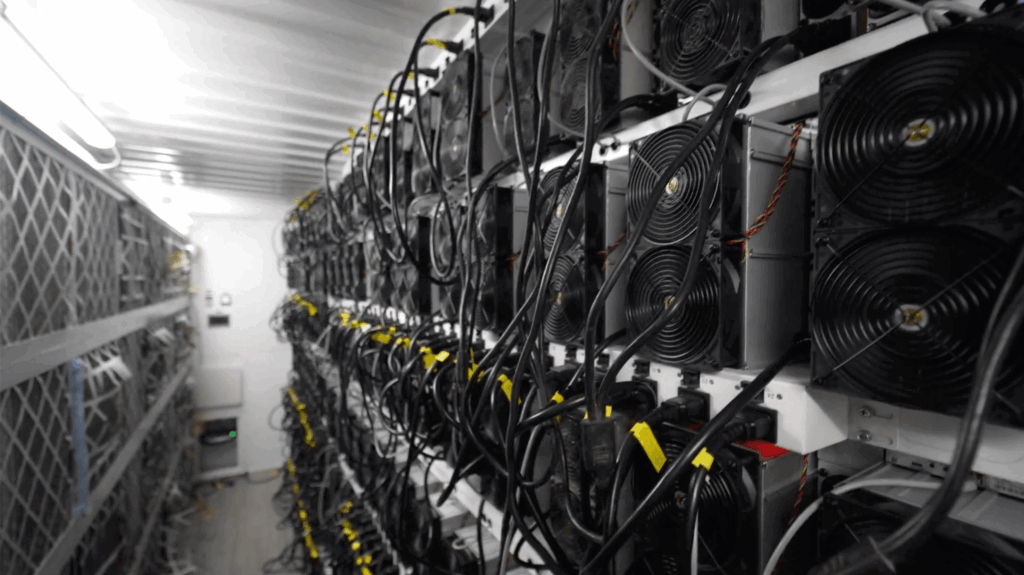
Reste à savoir qui écrit le bloc suivant. Des ordinateurs spécialisés, les mineurs, se livrent une course de calcul. Il s’agit de trouver, par essais successifs, un nombre qui donne au bloc une empreinte conforme. La cible est fixée par le protocole.
Aucun raccourci ne permet d’éviter les essais. Chaque essai est un ticket de loterie, et plus on calcule vite, plus on joue de tickets. Le gagnant ajoute le bloc au registre et touche une récompense. Elle se compose de bitcoins neufs et des frais payés par les utilisateurs.
La difficulté se réajuste tous les 2 016 blocs. L’objectif est qu’un bloc sorte environ toutes les dix minutes, quelle que soit la puissance engagée.
Cette course a un coût. L’indice de l’université de Cambridge estime la consommation du réseau à 159 TWh par an en valeur centrale. Sa fourchette va de 81 à 306 TWh. Ces 159 TWh représentent plus du tiers de la consommation électrique de la France continentale. Celle-ci s’établissait à 451 TWh en 2025 selon RTE.
21 millions, pas un de plus
La récompense des mineurs est divisée par deux tous les 210 000 blocs, soit environ tous les quatre ans. On appelle ce moment le halving. Elle était de 50 bitcoins par bloc au lancement. Depuis le 20 avril 2024 et le bloc 840 000, elle n’est plus que de 3,125.
Cette division programmée plafonne le total à un peu moins de 21 millions de bitcoins. Au bloc 945 000, atteint le 14 avril 2026, plus de 95 % étaient déjà en circulation. Les dernières fractions s’égrèneront jusque vers 2140.
C’est cette rareté inscrite dans le code qui nourrit la comparaison avec l’or. Comme pour le métal, aucune banque centrale ne peut en créer davantage. À la différence du métal, le rythme d’émission est connu d’avance, au bloc près.
Une clé, pas un compte
Un portefeuille Bitcoin ne contient pas de bitcoins. Il garde une clé privée, la preuve que vous pouvez dépenser ceux que le registre inscrit à votre adresse.
Perdez la clé, et les fonds restent inscrits pour toujours, inaccessibles. Il n’existe aucun bouton « mot de passe oublié ». Laissez quelqu’un la copier, et il peut tout dépenser à votre place. C’est pour cela que les logiciels malveillants spécialisés dans le vol d’informations fouillent aussi les portefeuilles de cryptomonnaies.
Une transaction envoyée ne s’annule pas. Aucune banque ne peut la rattraper, aucun service client ne peut la rembourser. Une erreur d’adresse coûte la somme entière.
Quant à l’anonymat, l’annonce de 2008 le promettait. Le registre public en a décidé autrement. Le mot juste est pseudonyme : aucun nom ne figure dans le registre, mais chaque mouvement y laisse une trace publique. Et les plateformes par lesquelles on achète vérifient l’identité de leurs clients.
La monnaie sans banquier a trouvé son règlement
Le protocole n’a pas de patron. Les portes d’entrée, elles, en ont un. En Europe, le règlement MiCA s’applique depuis le 30 décembre 2024. Depuis cette date, seuls des prestataires autorisés peuvent proposer des services sur crypto-actifs, avec un passeport valable dans toute l’Union.
En France, les plateformes enregistrées sous l’ancien régime ont eu jusqu’au 1er juillet 2026 pour obtenir cet agrément. L’Autorité des marchés financiers en est chargée.
Aux États-Unis, le gendarme boursier a autorisé le 10 janvier 2024 la cotation de fonds adossés au bitcoin. Il avait refusé plus de vingt demandes de ce type depuis 2018. Le revirement est venu d’un tribunal. Une cour d’appel fédérale avait annulé son refus opposé au gestionnaire Grayscale, faute de motivation suffisante.
Le président de l’agence en a conclu, dans sa déclaration du jour, que l’approbation était la voie la plus tenable. Il y précisait aussi que l’agence n’approuvait ni ne cautionnait le bitcoin. Il le décrivait comme un actif avant tout spéculatif et volatil.
Le bitcoin devait pourtant servir à payer. Sur ce terrain, plusieurs grands noms ont fait machine arrière. Tesla a ouvert l’achat de ses voitures en bitcoin aux États-Unis en mars 2021. Le constructeur l’a suspendu le 12 mai suivant, en invoquant son coût environnemental.
La Wikimedia Foundation, qui héberge Wikipédia, acceptait les dons en cryptomonnaies depuis 2014. En avril 2022, sa communauté a demandé qu’elle y mette fin, à 71 % des voix. La Fondation a annoncé la fin des dons directs le 1er mai suivant.
L’entrée du bitcoin dans la finance classique est passée par des fonds cotés plutôt que par les caisses des magasins.
Les arnaques, elles, n’ont pas besoin de blockchain
L’AMF tient une liste noire des sites de crypto-actifs qui n’ont pas le droit de proposer leurs services en France. Elle la met à jour régulièrement. On y croise des domaines qui associent le bitcoin à l’intelligence artificielle, d’autres qui promettent un robot de trading.
Le scénario le plus coûteux ne passe même pas par le code. Il passe par la confiance. D’abord un rendement garanti, puis un faux conseiller qui prend la main sur votre ordinateur pour vous « aider » à investir. Les brouteurs et leurs cousins de l’arnaque à distance n’ont pas attendu la blockchain pour jouer cette scène.
Comprendre la mécanique ne dit rien de ce que vaudra un bitcoin demain. Elle suffit, en revanche, à reconnaître trois promesses qui ne tiennent jamais. Le rendement garanti, le robot miracle, et le conseiller qui demande l’accès à votre ordinateur.

Soyez le premier à commenter cet article !